2026年10月1日起,一项面向购房家庭的新政策在全国落地,中央财政第一次拿出真金白银,给商业性个人住房贷款贴息。
这份通知由财政部、中国人民银行、金融监管总局在2026年9月29日联合发布,政策实施期暂定1年。
门槛写得很细,必须是用新发放的商业性个人住房贷款购买首套住房,不包括存量贷款置换,所购住房建筑面积不超过120平方米,价格不超过150万元。
符合条件的家庭,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
拿100万元的贷款粗算一下,第一年少付的利息接近1万元,三部门负责人也明确,这次贴息主要面向部分收入相对不高的群体。
新政落地半个多月后,国家统计局于2026年10月19日公布了9月份70个大中城市房价数据,各地市场冷热不一的情况全摆了出来。
一线城市新房价格环比上涨0.1%,二手房环比上涨0.2%,已经连续7个月环比上涨,涨幅也比上月大了一点。
上海表现最突出,二手住宅环比上涨0.5%,同比上涨0.8%,是全国唯一一个二手房价格同比由跌转涨的城市。
上涨的城市也在增加,新房价格环比上涨的城市增加到17个,二手住宅环比上涨的城市从3个增加到9个。
可数字一挪到二三线城市,情况就不太一样了。
三线城市新房价格环比下降0.2%,降幅和上月一样,二线、三线城市二手住宅价格同比分别下降4.5%和5.4%。
前三季度的全国数据同样一边冷一边热,2026年1至9月份新建商品房销售面积56483万平方米,同比下降13.2%,住房城乡建设部统计的二手房网签面积却达到61746万平方米,同比增长10.7%。
同一时期,全国房地产开发投资53364亿元,同比下降20.6%。
把这些数字放在一起看,房价的大局其实已经定了,定下来的不是一定涨或者一定跌,而是格局变了,全国一起涨的年代已经过去,城市和城市之间、新房和旧房之间的差距会长期存在。
这种格局最先碰到的,是那些家底大多压在房子上的家庭。
中国人民银行调查统计司课题组曾在2019年10月中下旬,对全国30个省份3万余户城镇家庭做过一次资产负债调查,调查结果在2020年4月24日对外公布。
调查显示,城镇家庭住房拥有率为96.0%,有两套住房的家庭占31.0%,有三套及以上住房的占10.5%,两项加起来是41.5%。
有负债的家庭占56.5%,房贷占到家庭总负债的75.9%。
多套房家庭和背着贷款的家庭有一部分重合,但不管按哪个口径算,涉及的都是一半上下的城镇家庭,房价分化以后,他们要过的难关主要有三道。
一、利率松了一口气,月供紧着一根弦
这几年房贷利率确实降了不少。
2026年10月20日公布的5年期以上LPR为3.5%,自2025年5月下调10个基点以来,已经连续17个月没有变。
再往前,2023年和2024年各有一轮存量房贷利率批量下调,不少老贷款的利息也跟着少了一些。
但贴息政策里有一条写得很清楚,用新贷款置换存量贷款的不在支持范围内,已经在还房贷的家庭基本用不上这份补贴。
利率可以降,月供却是刚性的,每个月还多少在合同里早就定好了,不会因为家里有人换了工作、收入少了就跟着减下来。
央行那次调查还有一个数字,户主年龄在26岁到35岁的家庭负债参与率达到73.1%,是各年龄段里最高的。
这个年龄段的家庭,结婚、生孩子、孩子上学常常挤在同一段时间,月供叠上教育和育儿开销,收入只要断一阵,还款压力就会一下子顶上来。
利率政策的走向也有了新消息,2026年10月19日,央行行长潘功胜在金融街论坛开幕式上表示,将推动贷款利率定价基准改革,贷款市场报价利率作为小企业、个人贷款的定价基准可继续发挥作用。
房贷利率的定价方式短期内不会有大的变化,每个家庭能做的,还是算清楚自己的收入能撑多久。
从资金数据也能看出来,2026年1至9月份房地产开发企业到位资金中,个人按揭贷款7678亿元,下降22.1%,愿意加杠杆买新房的家庭明显少了。
月供这一关,归根到底看的是家庭现金流够不够厚。
二、成交靠让价换来,置换靠时间磨出
二手房已经是很多城市成交的主力,前三季度二手房网签面积比新房销售面积多出5000多万平方米。
成交量上来了,可房子并没有因此变得好卖。
2026年9月份70城二手住宅价格环比下跌0.3%,同样的跌幅已经连着保持了5个月,增加的成交量里,有不小一部分是卖家一次次降价换来的。
手里有两套以上住房、想卖掉一套周转的家庭,还有打算卖旧买新的改善型家庭,难处都卡在这一步。
卖旧和买新是前后连着的,旧房出手慢了,新房首付就凑不齐,旧房卖便宜了,原来算好的置换预算就会出现缺口,换房只能往后拖。
这道关难不难,要看房子在哪个城市。
北京、上海分别在2026年8月7日和8月20日出台楼市新政,效果在9月份集中显现,上海9月二手房成交约2.36万套,同比增长15%,是近六年同期的最高水平。
一线城市二手住宅价格同比下降1.5%,降幅比上月收窄1.2个百分点,卖旧买新的链条正在一点点接上。
二三线城市的二手房价格同比还在下跌,卖家的议价空间也就还得往下让。
新房市场的规则也在变。
截至2026年10月18日,北上广深、杭州、天津、武汉、宁波8个城市已经出台商品住房销售制度改革细则,按照“新老划断、分类施策”的框架逐步推开。
58安居客研究院院长张波分析,从封顶预售、全额资金监管到竣工备案后放贷,制度上大大提升了购房者的信任度。
买新房更有保障了,二手房要拼的就不光是价格,房龄、户型和小区维护得怎么样都会被拿来比较。
供应也在收缩,2026年9月末全国商品房待售面积74825万平方米,同比下降1.5%,已经连续7个月同比下降。
换房这一关,考的是家里急需用钱的时候,手里的房子能不能按合理的价格顺利卖出去。
三、房龄一年年在长,开销一笔笔上门
第三道关落在房子本身。
我国商品住宅大规模建设,是从上世纪90年代末住房制度改革以后开始的,到2026年,不少小区的楼龄已经超过20年。
2026年5月22日,国务院印发《城市更新“十五五”规划》,这是我国首部国家级城市更新专项规划,2026年6月8日国务院新闻办公室举行政策例行吹风会,介绍了规划的有关情况。
按照规划,“十五五”期间将新开工改造城镇老旧小区11.5万个,改造提升燃气、供水、热力、道路等配套基础设施,支持具备条件的楼栋加装电梯。
规划还要求重点对建成20年及以上的城镇住宅小区开展专项体检,聚焦补齐基础设施短板实施针对性改造。
对住在老小区的家庭来说,管道老化、上下楼不方便这些老问题,终于有了国家层面的解决办法。
规划同时提出,要结合改造同步完善小区的长效管理机制,鼓励引入物业服务,发动居民参与小区管理。
改造不是一次就完事的,房子越老,日常维修、设施更新要花的钱就越多,这些持有成本会一年年攒起来。
在交易市场上,房龄对价格的影响也越来越直接。
住房城乡建设部在吹风会上提到,我国城镇化正从快速增长期转向稳定发展期,城市发展正从大规模增量扩张阶段转向存量提质增效为主的阶段。
规划从建设好房子、好小区、好社区、好城区四个方面作了部署,新房在户型、节能、隔音这些方面的标准一步步提高。
同一个片区里,楼龄长、配套旧的二手房,放在买家的对比清单上自然会往后排。
打算靠老房子养老,或者拿它当换房本钱的家庭,这一关考的是房子既要住得舒服,又要卖得上价。
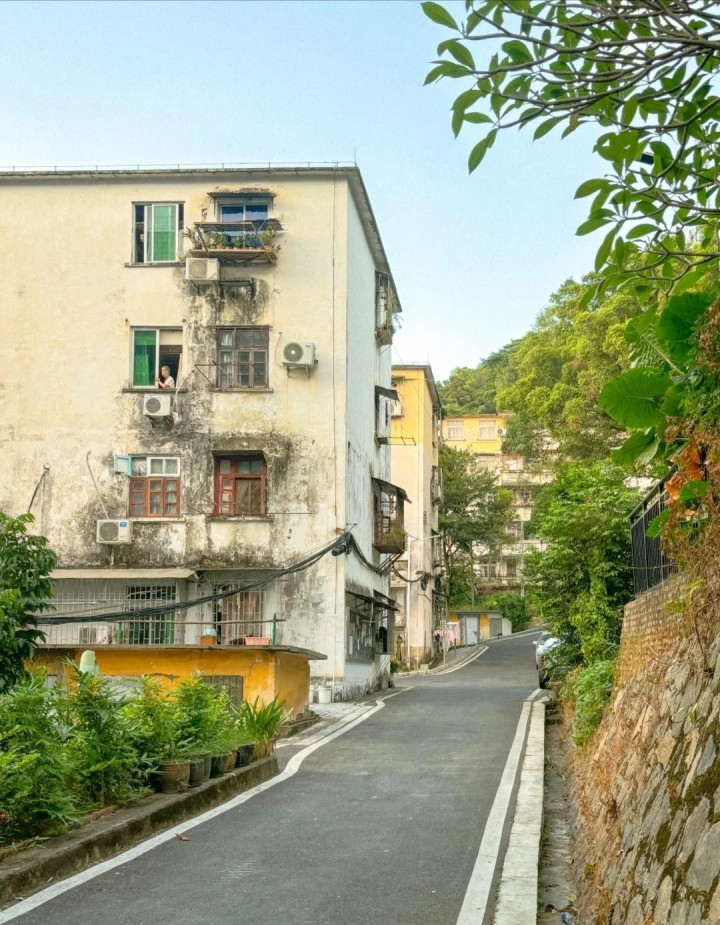
把三道关放在一起,月供关落在背着房贷的家庭身上,换房关落在多套房和准备置换的家庭身上,房龄关落在住了多年老小区的家庭身上。
三道关不会同时压到同一个家庭,但按央行调查的比例,接近一半的城镇家庭多少会碰上其中一道。
政策也在往同一个方向使劲,2026年9月28日的国务院常务会议强调要推出一批务实管用的增量政策,研究出台稳定房地产市场等政策措施,第二天贴息通知就印发了。
房价的大局是从普涨走向分化,从拼规模走向拼品质,每个家庭要过哪一关,跟房子所在的城市、身上的贷款和房子的年头都分不开。
参考文献
[1] 国家统计局.2026年9月份70个大中城市商品住宅销售价格变动情况[EB/OL].2026年10月19日.
[2] 财政部,中国人民银行,金融监管总局.关于实施居民购房贷款贴息政策的通知(财金〔2026〕95号)[EB/OL].2026年9月29日.
大圣配资提示:文章来自网络,不代表本站观点。